Deducción IRPF por aerotermia en 2026: 20, 40 o 60 %
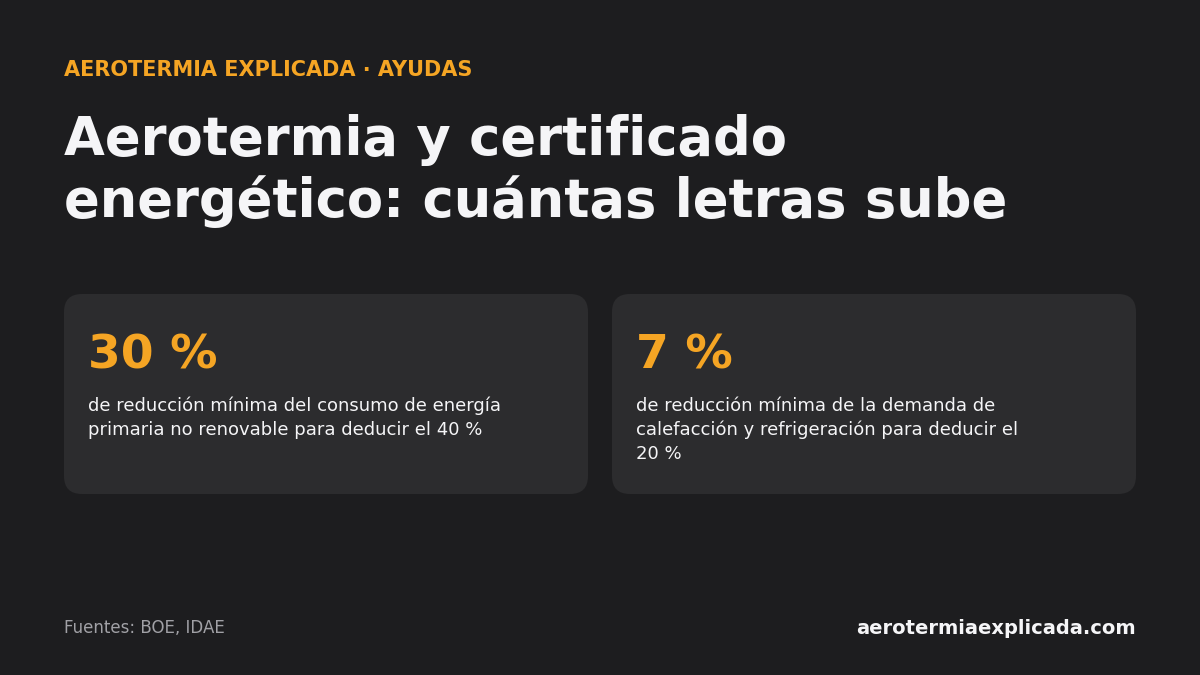
Instalar aerotermia en tu vivienda permite deducir en el IRPF el 40 % de lo pagado (hasta 3.000 € al año) si reduce al menos un 30 % el consumo de energía primaria no renovable o logra la letra A o B, o el 20 % (hasta 1.000 €) si reduce un 7 % la demanda de calefacción. Plazo de pagos: 31/12/2026.
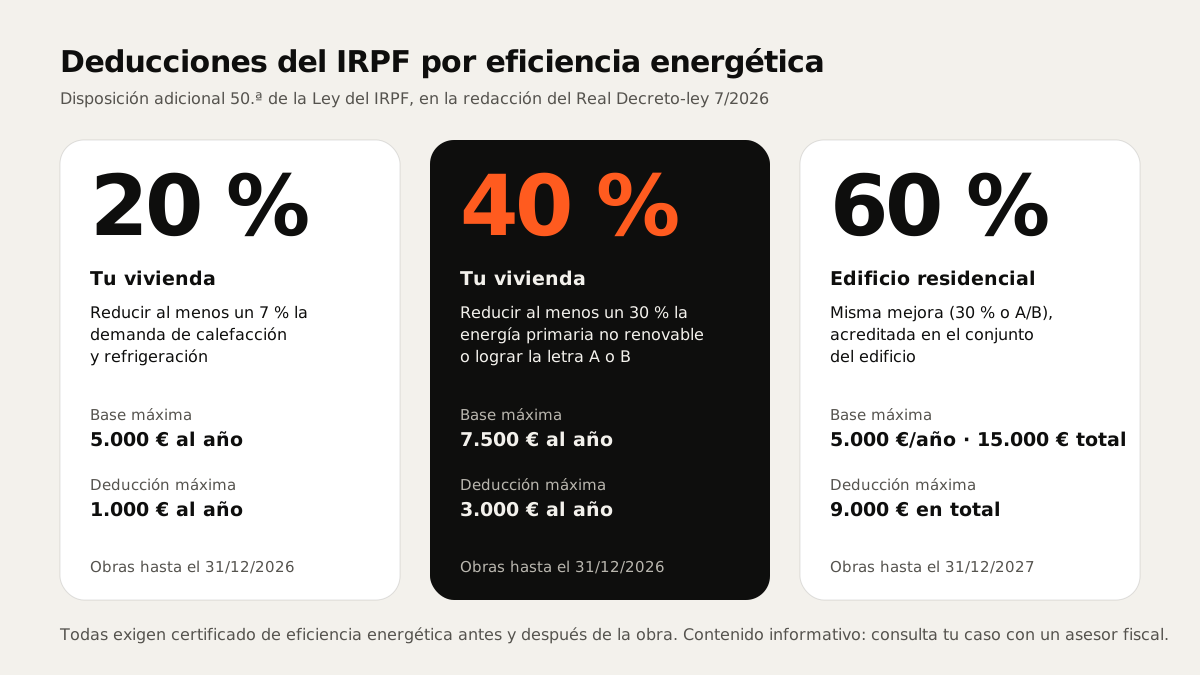
Datos clave
- 20%
- si la demanda de calefacción y refrigeración baja al menos un 7 %
- 40%
- con un 30 % menos de energía primaria no renovable o letra A/B
- 60%
- en obras de rehabilitación de todo el edificio
- 3.000€
- deducción máxima al año en el tramo del 40 %
En resumen
- Tres tramos: 20 % (base máx. 5.000 €/año), 40 % (7.500 €/año) y 60 % en obras del edificio (5.000 €/año y 15.000 € acumulados).
- Se acredita con dos certificados de eficiencia energética registrados: uno antes y otro después de la obra.
- Vivienda: pagos hasta el 31/12/2026 y certificado final antes del 1/1/2027. Edificio: hasta el 31/12/2027 y certificado antes del 1/1/2028.
- Solo cuentan los pagos con tarjeta, transferencia, cheque nominativo o ingreso en cuenta; nunca en efectivo.
- Plazo: pagos hasta el 31/12/2026 y certificado final antes del 1/1/2027 (20 y 40 %).
Índice del artículo
La deducción del IRPF por obras de eficiencia energética es, en 2026, la ayuda estatal más importante para instalar aerotermia. Nació con el Real Decreto-ley 19/2021, se ha prorrogado varias veces y los porcentajes, las bases y los plazos vigentes son los que fijó el Real Decreto-ley 7/2026, publicado en el BOE en marzo de 2026 y convalidado después por el Congreso. El Real Decreto-ley 29/2026, en vigor desde octubre de 2026, solo cambió el orden en que esta deducción se resta frente a otras de la cuota estatal; los tramos y las fechas no se tocaron (texto consolidado de la Ley del IRPF).
¿Cuánto se puede deducir por instalar aerotermia?
| Tramo | Requisito | Base máxima | Deducción máxima | Plazo de pagos | Certificado final |
|---|---|---|---|---|---|
| 20 % | Reducir al menos un 7 % la demanda de calefacción y refrigeración | 5.000 €/año | 1.000 €/año | Hasta el 31/12/2026 | Antes del 1/1/2027 |
| 40 % | Reducir al menos un 30 % el consumo de energía primaria no renovable, o lograr la letra A o B | 7.500 €/año | 3.000 €/año | Hasta el 31/12/2026 | Antes del 1/1/2027 |
| 60 % | La misma mejora (30 % o letra A/B), acreditada en el conjunto de un edificio residencial | 5.000 €/año; 15.000 € acumulados | 9.000 € en total | Hasta el 31/12/2027 | Antes del 1/1/2028 |
Las cantidades cuentan desde la entrada en vigor del Real Decreto-ley 19/2021 (octubre de 2021).
¿Qué tramo corresponde a la aerotermia?
Depende de lo que acrediten los certificados, no del tipo de equipo:
- El 20 % mide la demanda de calefacción y refrigeración, es decir, cuánta energía necesita la casa. Se reduce aislando o cambiando ventanas; cambiar solo la caldera por una bomba de calor no la modifica, porque la demanda depende de la envolvente del edificio y no del equipo.
- El 40 % mide el consumo de energía primaria no renovable. Sustituir una caldera de gas, gasóleo o propano por una bomba de calor suele reducirlo mucho, porque una parte del calor procede del aire y la bomba entrega varios kWh de calor por cada kWh eléctrico.
- El 60 % es para propietarios de pisos en edificios donde la comunidad hace la obra (por ejemplo, una aerotermia centralizada). A cada propietario le corresponde la parte del gasto según su coeficiente de participación.
Si el técnico calcula que la vivienda alcanza el 30 % de reducción o la letra A o B, el tramo del 40 % es el más ventajoso.
¿Qué requisitos hay que cumplir?
- Tipo de vivienda. Para el 20 y el 40 %: tu vivienda habitual, o una de tu titularidad alquilada como vivienda (o que se alquile antes del 31 de diciembre de 2027).
- Dos certificados de eficiencia energética, expedidos por un técnico competente y registrados según el Real Decreto 390/2021: uno antes de la obra (vale uno anterior si no tiene más de dos años al iniciarla) y otro después.
- Forma de pago. Tarjeta, transferencia, cheque nominativo o ingreso en cuenta. Los pagos en efectivo no dan derecho a deducción.
- Cantidades que cuentan. Equipos y materiales, ejecución de la obra, honorarios, proyecto, dirección de obra y los propios certificados energéticos.
- Cantidades que no cuentan. Lo subvencionado por un programa de ayudas públicas, los equipos que usan combustibles fósiles y, en los tramos del 20 y del 40 %, las obras en garajes, trasteros, jardines, piscinas, instalaciones deportivas y partes de la vivienda afectas a una actividad económica.
¿En qué declaración se aplica?
En la del ejercicio en que se expide el certificado energético posterior a la obra. Si pagaste en 2025 y el certificado final es de 2026, la deducción va en la declaración de 2026, que se presenta en 2027, e incluye lo pagado desde octubre de 2021 hasta el 31 de diciembre de 2026, con la base máxima anual del tramo como límite.
La deducción se resta de la cuota íntegra estatal del IRPF. Si tu cuota es baja, quizá no puedas aprovecharla entera. En el tramo del 60 %, lo que exceda de la base anual se puede deducir en los cuatro ejercicios siguientes.
Ejemplos
Ejemplos con importes hipotéticos para ver cómo se calcula:
Caso 1. Vivienda habitual, caldera de gasóleo sustituida por aerotermia. Coste: 12.000 €, pagados por transferencia en 2026. El certificado final acredita la letra B. 40 % de la base máxima (7.500 €) = 3.000 € de deducción en la declaración de 2026.
Caso 2. Aislamiento de fachada en una vivienda alquilada. Coste: 4.000 €. El certificado acredita una reducción del 9 % de la demanda. 20 % de 4.000 € = 800 € de deducción.
Caso 3. Aerotermia centralizada en un edificio. La comunidad paga 300.000 € en 2026 y el edificio pasa a la letra B. Un propietario con un coeficiente del 5 % ha pagado 15.000 €. En 2026 deduce el 60 % de 5.000 € (3.000 €); los 10.000 € restantes se deducen en los ejercicios siguientes con el mismo límite anual, hasta los 15.000 € acumulados: 9.000 € en total.
¿Llego a tiempo si instalo aerotermia antes de fin de año?
Para los tramos del 20 y del 40 % cuentan las cantidades pagadas hasta el 31 de diciembre de 2026, y el certificado energético posterior a la obra tiene que expedirse antes del 1 de enero de 2027, según la disposición adicional quincuagésima de la Ley del IRPF. Si una de las dos fechas se escapa, ese tramo ya no se puede aplicar, salvo que una norma nueva lo prorrogue.
El orden de los pasos importa más que la fecha de la factura:
- Certificado energético inicial. Antes de empezar la obra. Vale uno que tengas si no tiene más de dos años en la fecha de inicio.
- Presupuesto y reserva del equipo. Pregunta al instalador por el plazo de entrega: en otoño se alargan.
- Obra y pagos. Por transferencia, tarjeta o cheque nominativo; el efectivo no da derecho a deducción.
- Certificado energético final. Lo emite el técnico cuando el equipo funciona y debe quedar expedido y registrado antes del 1 de enero de 2027.
En la práctica, quien empieza en diciembre va muy justo: necesita que la instalación esté terminada y el técnico disponible para certificar antes de que acabe el año. Si no llegas, mira si tu comunidad prepara una obra en todo el edificio: el tramo del 60 % admite obras hasta el 31 de diciembre de 2027, con certificado antes del 1 de enero de 2028.
| Tramo | Pagos hasta | Certificado final antes de |
|---|---|---|
| 20 % y 40 % (vivienda) | 31/12/2026 | 1/1/2027 |
| 60 % (edificio) | 31/12/2027 | 1/1/2028 |
¿Es compatible con los CAE y otras ayudas?
Sí se pueden sumar, con un límite: de la base de la deducción hay que descontar lo que se haya pagado con un programa de ayudas públicas, según la disposición adicional quincuagésima de la Ley del IRPF. Si una ayuda autonómica te cubre una parte de la obra, solo deduces sobre el resto.
Los certificados de ahorro energético (CAE) funcionan de otra forma: el Real Decreto 36/2023 los define como un documento que reconoce el ahorro anual de energía de una actuación, y quienes los compran son las comercializadoras de gas y electricidad y los operadores de productos petrolíferos. Cómo declarar lo que cobres por ellos depende de tu caso: pregúntalo a tu asesor antes de presentar la renta.
Las bonificaciones del IBI y del ICIO de tu ayuntamiento son impuestos locales y no cambian la base de esta deducción. Las tienes todas en la guía de ayudas para aerotermia.
Errores que hacen perder la deducción
- Empezar la obra sin el certificado energético previo, o con uno de más de dos años.
- Pagar una parte en efectivo.
- Que el certificado final se expida después del 31 de diciembre de 2026 (tramos del 20 y del 40 %).
- No descontar de la base lo recibido de otras ayudas públicas.
- Aplicar el 20 % y el 40 % por la misma obra.
Para calcular tu caso con tus importes, usa el simulador de la deducción del IRPF. Si todavía dudas de si tu vivienda encaja con una bomba de calor, empieza por cómo funciona la aerotermia. Para ver todas las ayudas compatibles, lee la guía de ayudas para aerotermia en 2026; para estimar el coste de la instalación, la guía de precios.
Actualizado en octubre de 2026 con el texto vigente de la Ley del IRPF (versión en vigor desde octubre de 2026). Información orientativa; no constituye asesoramiento fiscal ni legal. Consulta tu caso con un asesor fiscal antes de firmar la obra.
Contenido informativo, no asesoramiento fiscal. Consulta tu caso con un asesor y revisa la normativa vigente en el BOE y la Agencia Tributaria.
Fuentes
- Real Decreto-ley 7/2026, de 20 de marzo, artículo 36: nueva redacción de la disposición adicional quincuagésima de la Ley del IRPF · BOE
- Acuerdo de convalidación del Real Decreto-ley 7/2026 (Resolución de 26 de marzo de 2026) · BOE
- Real Decreto-ley 29/2026, de 6 de octubre (artículo 6: orden de aplicación de las deducciones) · BOE
- Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas (texto consolidado) · BOE
- Deducciones por obras de mejora de eficiencia energética en viviendas (Manual práctico de Renta) · Agencia Tributaria
- Real Decreto 390/2021, procedimiento básico para la certificación de la eficiencia energética de los edificios · BOE
Preguntas frecuentes
¿La aerotermia desgrava en la Renta?
Sí, si la instalación consigue la mejora energética que exige la ley y se acredita con certificados de eficiencia energética. Lo habitual al cambiar una caldera de combustión por aerotermia es optar al 40 %, pero depende de lo que reflejen los certificados.
¿Hasta cuándo puedo instalar aerotermia para deducirla en el IRPF?
Para el 20 y el 40 %, los pagos deben hacerse hasta el 31 de diciembre de 2026 y el certificado energético final expedirse antes del 1 de enero de 2027. Para el 60 % en edificios, hasta el 31 de diciembre de 2027.
¿Qué pasa si la obra se paga en dos años?
La deducción se aplica en el ejercicio en que se expide el certificado final, teniendo en cuenta las cantidades pagadas desde octubre de 2021 hasta el 31 de diciembre de ese ejercicio, con la base máxima anual de cada tramo.
¿Puedo aplicar el 20 % y el 40 % por la misma obra?
No. Una misma obra en una vivienda solo da derecho a una de las dos deducciones. Tampoco se aplican si la mejora y los pagos corresponden a obras del conjunto del edificio que ya dan derecho al 60 %.
¿Sirve el certificado energético que ya tenía?
Sí, siempre que no hayan pasado más de dos años entre su expedición y el inicio de las obras, y que esté registrado conforme al Real Decreto 390/2021.
¿Puedo cobrar los CAE y además deducir la aerotermia en el IRPF?
Sí se pueden combinar. La ley obliga a descontar de la base de la deducción lo subvencionado por programas de ayudas públicas; cómo declarar lo cobrado por los CAE depende de tu caso, así que consúltalo con tu asesor.